2025版中国主题公园旅游行业市场发展前景分析报告
摘要
本报告旨在全面分析2025年版中国主题公园旅游行业的市场发展前景。通过对行业现状、驱动因素、竞争格局、挑战与机遇以及未来趋势的深入研究,为旅游咨询机构、投资主体及行业参与者提供决策参考。报告指出,在消费升级、政策支持和技术创新的推动下,中国主题公园行业将保持稳健增长,但竞争加剧与盈利压力也将持续存在。
一、行业现状与市场规模
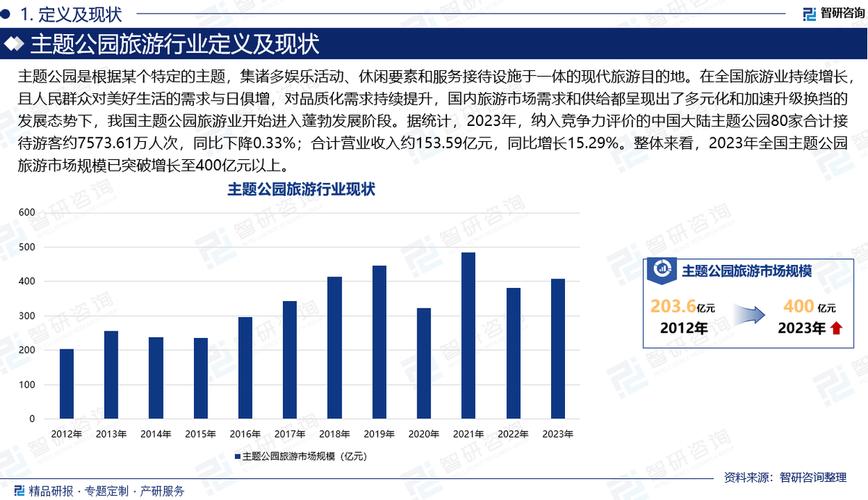
截至2025年,中国主题公园行业已进入成熟期前期,市场规模持续扩大。据相关数据统计,2023-2025年期间,中国主题公园年接待游客量复合增长率预计达8%-10%,市场规模突破千亿元人民币。其中,大型主题公园(如上海迪士尼、北京环球影城)及本土连锁品牌(如华侨城、华强方特、长隆集团)占据主导地位。区域分布上,长三角、珠三角、京津冀及成渝城市群为核心聚集区,中西部市场逐步崛起。
二、市场驱动因素
- 消费升级与需求多元化:随着居民可支配收入提高,家庭亲子游、年轻群体沉浸式体验需求旺盛,推动主题公园从单一游乐向“IP+科技+文化”的综合度假区转型。
- 政策支持:国家及地方政府将主题公园作为文旅融合重点,出台土地使用、税收优惠等扶持政策,并鼓励本土IP开发。
- 技术创新:VR/AR、人工智能、元宇宙等技术的应用,提升了游客互动体验,降低了运营成本,并创造出新的消费场景。
- 交通基础设施完善:高铁网络及城市轨道交通的扩展,缩短了客源市场与主题公园的时空距离。
三、竞争格局与主要运营商
当前市场竞争呈现“国际巨头+本土龙头+区域中小”的三层格局:
- 国际品牌:上海迪士尼、北京环球影城凭借强IP和运营经验占据高端市场,但本土化挑战仍存。
- 本土龙头:华侨城、华强方特、长隆集团等通过自主IP(如“熊出没”“方特东方神画”)和连锁扩张,在中端市场形成优势。
- 区域中小:地方性主题公园数量众多,但同质化严重,利润空间收窄,部分面临整合或退出。
头部企业将通过并购、IP合作及轻资产输出扩大份额。
四、挑战与瓶颈
- 同质化竞争:大量中小主题公园缺乏独特IP,导致价格战和客源分流。
- 盈利压力:高投资、长回报周期特征明显,叠加疫情后消费谨慎,部分项目现金流紧张。
- IP培育不足:本土原创IP影响力有限,依赖外部授权成本高,且文化转化能力待提升。
- 季节性波动:北方市场冬季淡季明显,需通过室内项目或节庆活动平衡。
- 监管趋严:政府对主题公园用地、安全、票价等方面的规范加强,合规成本上升。
五、发展机遇与前景
- 下沉市场潜力:三四线城市及县域消费升级,为中小型主题公园提供新空间,但需精准定位。
- 文旅融合与夜间经济:结合地方文化打造沉浸式夜游、演艺秀,延长游客停留时间,提升二次消费。
- 科技赋能:数字孪生、AI导览、无感支付等提升运营效率与体验,元宇宙概念可能催生虚拟主题公园。
- IP生态构建:本土企业加速孵化原创IP,并通过影视、游戏、衍生品联动,形成全产业链收益。
- 国际输出:中国主题公园品牌开始试水海外市场(如方特在东南亚),未来有望成为文化输出载体。
预计到2030年,中国主题公园市场规模有望突破2000亿元,年接待游客量超5亿人次。
六、咨询建议
针对旅游咨询机构及投资者,我们提出以下策略建议:
- 差异化定位:避免盲目跟风,深入分析区域客群特征,打造特色主题或细分市场(如亲子、冒险、文化)。
- 强化IP运营:投资原创内容,构建IP矩阵,并通过跨界合作延长生命周期。
- 技术融合:采用数字化工具优化客流管理、营销推广和体验设计,降低人力成本。
- 轻资产扩张:通过品牌授权、管理输出等方式减少重资产风险,加速市场覆盖。
- 政策合规:密切关注土地、环保、安全等法规,确保项目可持续。
- 风险管理:建立弹性运营计划,应对季节性波动和突发事件(如公共卫生事件)。
结论
2025版中国主题公园旅游行业正处于转型升级的关键阶段。尽管面临竞争与盈利挑战,但在消费升级、政策红利和技术创新的驱动下,市场前景总体乐观。行业参与者需聚焦IP、科技与精细化运营,以在增量市场中获取竞争优势。旅游咨询机构应为企业提供数据驱动的选址、IP策略及财务模型支持,助力行业高质量发展。
如若转载,请注明出处:http://www.hoyii.com/product/33.html
更新时间:2026-11-01 03:29:36